

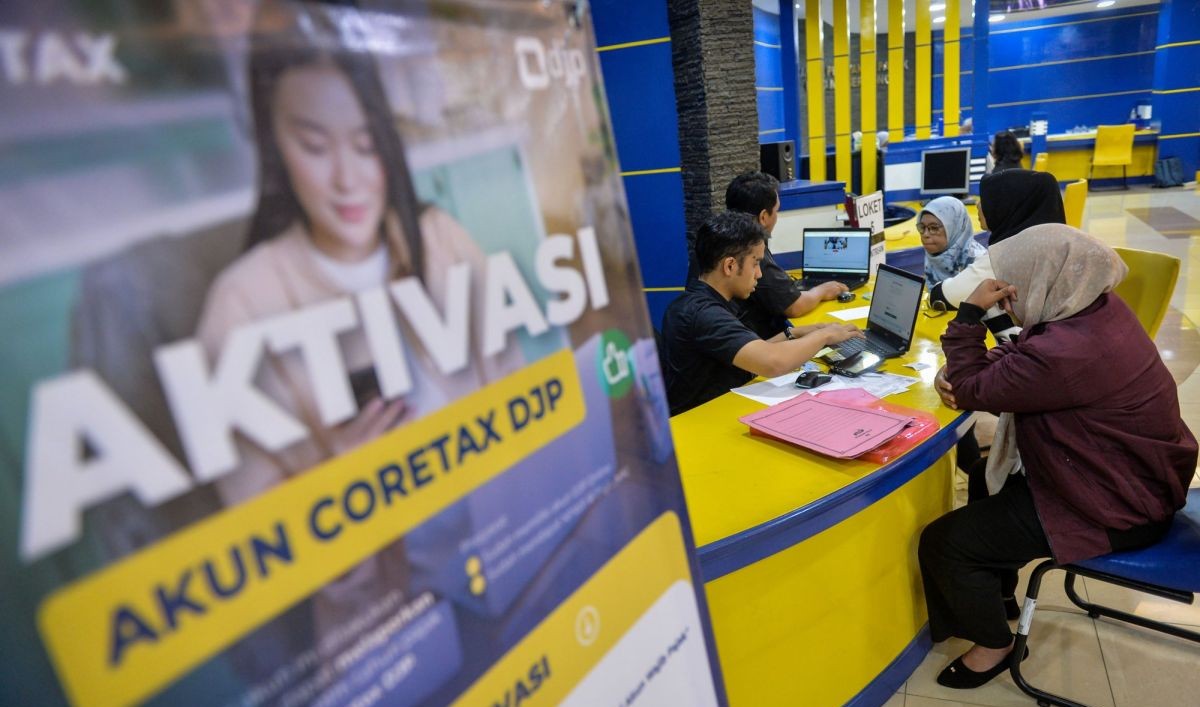

Pelaku usaha diingatkan untuk tidak menunda pengelolaan dan rekonsiliasi pajak hingga akhir tahun. Pengelolaan pajak secara berkala dinilai dapat membantu mencegah munculnya kewajiban kurang bayar dalam jumlah besar sekaligus memastikan pembukuan dan transaksi usaha tercatat dengan baik.
Founder & CEO Hive Five Sabar L Tobing mengatakan pembukuan dan pencatatan perlu dilakukan secara tertib, terutama bagi wajib pajak yang memiliki kegiatan usaha.
“Hindari kurang bayar pajak dalam jumlah besar di akhir tahun dengan melakukan pengelolaan dan rekonsiliasi pajak secara berkala,” kata Sabar dalam Gathering Nasabah Prioritas Bank Mega KC Kebun Jeruk, Jumat (25/9).
Menurut Sabar, pencatatan perlu mencakup aset, harta, transaksi, hingga aktivitas usaha sehingga posisi keuangan dapat dijelaskan dengan jelas. Pembukuan yang tertata juga diperlukan untuk mendukung administrasi dan ketika wajib pajak menghadapi pemeriksaan pajak.
“Pembukuan dan pencatatan yang rapi akan memudahkan administrasi serta proses pemeriksaan pajak,” ujarnya.
Ia mengatakan pelaku usaha juga perlu memahami perbedaan antara omzet, laba, biaya, jenis penghasilan, dan penghasilan kena pajak. Setiap komponen memiliki pengertian dan perlakuan yang berbeda dalam penghitungan kewajiban perpajakan.
Menurut Sabar, kesiapan data menjadi semakin penting ketika pemeriksaan mencakup beberapa jenis pajak. Ketika wajib pajak tidak dapat memberikan data atau laporan keuangan yang memadai, terdapat ketentuan yang memungkinkan fiskus melakukan penghitungan berdasarkan data yang tersedia dan ketentuan perpajakan.
Rekening Usaha dan Pribadi Perlu Dipisahkan
Salah satu langkah yang disarankan Sabar adalah memisahkan rekening berdasarkan fungsi, terutama antara rekening usaha, investasi, dan pribadi.
“Pisahkan rekening usaha, rekening investasi, dan rekening pribadi agar arus transaksi lebih jelas dan mudah dijelaskan kepada DJP,” ucapnya.
Pemisahan rekening, menurut dia, dapat membantu pelaku usaha memantau arus dana sekaligus mengurangi pencampuran antara transaksi bisnis dan kebutuhan pribadi.
Selain rekening, penataan aset juga perlu diperhatikan. Sabar mengatakan aset usaha dapat ditempatkan melalui badan usaha seperti perseroan terbatas (PT) agar struktur kepemilikan, pembukuan, dan administrasinya lebih jelas.
“Penataan aset melalui badan usaha seperti PT dapat membuat kepemilikan, pembukuan, dan struktur administrasi lebih tertata serta memudahkan proses pemeriksaan,” jelasnya.
Sabar juga mengingatkan pelaku usaha untuk mendokumentasikan utang dan transaksi secara baik. Dalam kondisi tertentu, biaya bunga dapat memiliki perlakuan perpajakan yang memengaruhi penghitungan penghasilan kena pajak sesuai dengan ketentuan yang berlaku.
Dokumentasi juga diperlukan untuk transaksi lainnya agar asal-usul dan tujuan transaksi dapat dijelaskan.
“Hindari transaksi yang tidak memiliki dokumentasi dan bukti yang tidak jelas,” tegasnya.
Profil Penghasilan dan Pengeluaran Harus Selaras
Sabar turut mengingatkan wajib pajak untuk memperhatikan keselarasan antara pola pengeluaran, profil penghasilan, dan laporan keuangan.
Ia meminta pelaku usaha menghindari pola pengeluaran yang tidak sesuai dengan penghasilan maupun kondisi keuangan yang dilaporkan.
“Hindari flexing atau pola pengeluaran yang tidak selaras dengan profil penghasilan dan laporan keuangan,” tuturnya.
Kewajiban perpajakan yang masih tertunggak, lanjut Sabar, juga sebaiknya segera dikelola melalui mekanisme yang tersedia, termasuk opsi pembayaran secara bertahap apabila memenuhi persyaratan.
Selain kewajiban pajak dalam kegiatan usaha, ia menyoroti pentingnya perencanaan kekayaan jangka panjang, termasuk terkait warisan. Status kepemilikan aset, bukti perolehan, akta, dan dokumen pendukung lainnya perlu disiapkan sejak awal.
“Perencanaan warisan perlu dilakukan sejak dini dengan memastikan status kepemilikan aset dan kelengkapan dokumen hukumnya jelas,” paparnya.
Ia juga mengingatkan masyarakat agar berhati-hati ketika menerima atau mengalihkan aset maupun hibah yang memiliki persoalan hukum atau dokumentasi tidak lengkap karena persoalan tersebut dapat beralih kepada penerimanya. Menurut Sabar, pengelolaan perpajakan pada akhirnya tidak dapat dipisahkan dari kedisiplinan dalam mengelola administrasi bisnis.
“Pembukuan dan pencatatan harus rapi, rekening perlu dipisahkan, aset dan dokumen harus tertata, serta kewajiban pajak perlu dikelola secara terencana dan sesuai ketentuan,” pungkasnya. (E-3)