

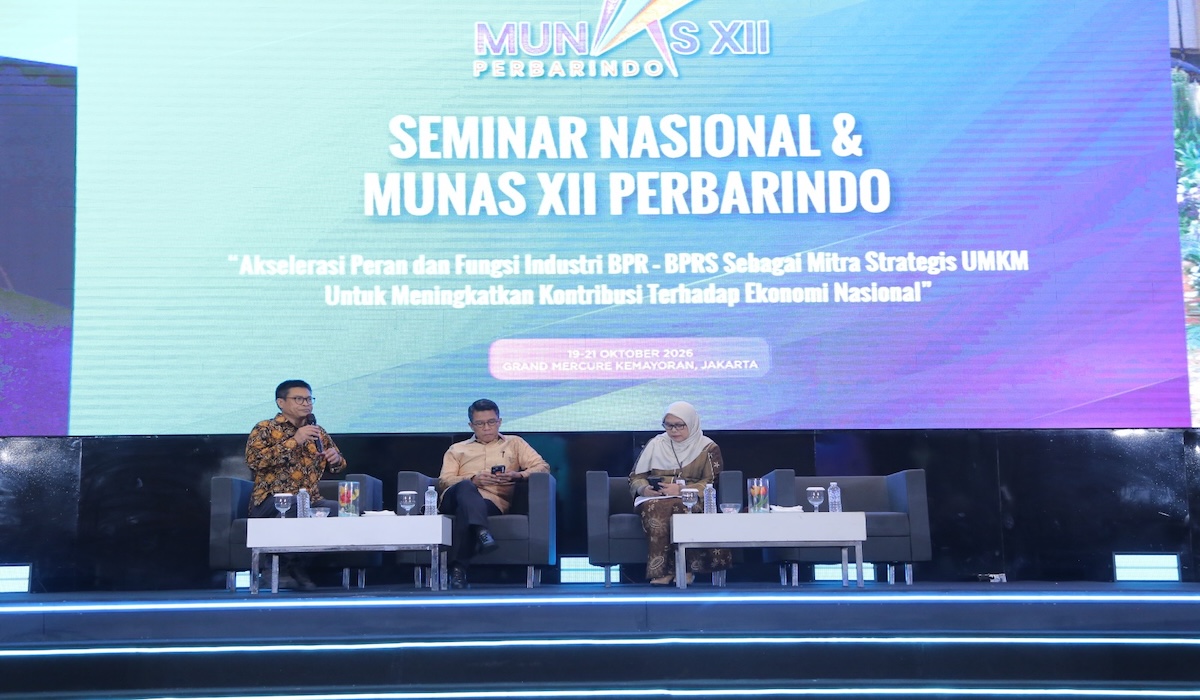

KETUA Komisi XI DPR Mukhamad Misbakhun menilai kontribusi bank perekonomian rakyat (BPR) dan bank perekonomian rakyat syariah (BPRS) perlu mendapat dukungan lebih kuat karena berperan langsung dalam menggerakkan usaha mikro, kecil, dan menengah (UMKM). Peran industri ini dinilai tidak bisa diukur hanya dari skala bisnis perbankan, tetapi juga dari dampaknya terhadap ekonomi masyarakat.
“Pada kesempatan ini saya memberikan penghargaan dan apresiasi kepada para anggota Perbarindo. Karena kalau itu (pendampingan usaha mikro dan kecil) tidak dilakukan, siapa lagi yang memberikan penghargaan, yang memberikan apresiasi terhadap semua pengorbanan tersebut? Menggerakkan ekonomi nasional itu tidak hanya dari mesin besar, tetapi juga mesin kecil yang membuat engine yang namanya perekonomian nasional itu bergerak maju,” ujar Misbakhun dalam Seminar Nasional Perhimpunan Bank Perekonomian Rakyat Indonesia (PERBARINDO) seperti dikutip pada Selasa (20/10).
Misbakhun mengatakan, kontribusi BPR dan BPRS secara keseluruhan sangat besar, terutama dalam menjangkau pelaku usaha di tingkat akar rumput. Karena itu, industri tersebut membutuhkan keberpihakan, dukungan politik, dan kebijakan afirmatif agar perannya dalam perekonomian nasional semakin kuat.
Ia menegaskan, Komisi XI DPR terus memperjuangkan agar BPR dan BPRS dapat memberikan kontribusi lebih besar terhadap perekonomian. Menurutnya, keberadaan lembaga keuangan ini penting karena mampu menjangkau pelaku usaha yang kerap menghadapi keterbatasan akses pembiayaan.
“Komisi XI konsisten memperjuangkan bagaimana peran industri BPR dan BPRS ini bisa memberikan kontribusi positif terhadap perekonomian nasional kita,” tuturnya.
Misbakhun menyoroti keterkaitan BPR dan BPRS dengan UMKM, termasuk usaha informal yang turut menopang produk domestik bruto (PDB) dan penyerapan tenaga kerja. Dampak pembiayaan bagi usaha kecil, menurutnya, tidak berhenti pada perkembangan bisnis, tetapi juga menyentuh kesejahteraan keluarga dan pemberdayaan individu.
“Ekonomi informal kita itu luar biasa dukungannya terhadap perekonomian nasional. Satu UMKM mempekerjakan dirinya sendiri dan mampu memberikan penyerapan tenaga kerja. Ada satu keluarga yang tercukupi, ada satu individu yang terberdayakan perekonomiannya. Dan ini peran BPR dan BPRS dalam membangun ekosistem pembiayaan dan kredit di level perekonomian paling bawah, ekonomi yang paling rumit, ekonomi yang begitu complicated, menyeberangi sungai, menyeberangi sawah, dengan infrastruktur yang sangat terbatas. Kontribusi ini harus diakui dan harus diberikan apresiasi,” jelas Misbakhun.
Sementara itu, Kepala Departemen Pengaturan dan Pengembangan UMKM dan Keuangan Syariah Otoritas Jasa Keuangan (OJK) Ayahandayani mengatakan, pertumbuhan kredit UMKM dari industri BPR dan BPRS tercatat signifikan dan melampaui pertumbuhan kredit UMKM yang disalurkan bank umum. Pada saat yang sama, sektor UMKM masih terus berkembang sehingga membuka ruang bagi industri BPR dan BPRS untuk memperluas dukungan pembiayaan.
“Masih banyak peluang industri BPR dan BPRS untuk terus berkontribusi terhadap UMKM. Dukungan selama ini BPR dan BPRS terhadap usaha kecil dan mikro menjadi kontribusi yang luar biasa. Tentunya kita harus cermati perlunya agility bagaimana beradaptasi karena kita melihat perkembangan lingkungan di sekitar kita, perkembangan teknologi yang luar biasa. Kemudian perkembangan produk pembiayaan kepada UMKM,” terangnya.
Ayahandayani menekankan pentingnya kemampuan industri beradaptasi dengan perubahan lingkungan usaha dan perkembangan teknologi. Inovasi produk pembiayaan juga diperlukan agar layanan BPR dan BPRS tetap relevan dengan kebutuhan pelaku UMKM.
Sementara itu, pakar ekonomi Indonesia Burhanuddin Abdullah mengingatkan agar BPR dan BPRS tidak terus-menerus menilai dirinya sebagai lembaga keuangan kecil hanya berdasarkan ukuran aset atau skala bisnis. Menurutnya, keberhasilan industri tersebut semestinya juga diukur dari perubahan yang mampu dihasilkan bagi masyarakat dan perkembangan usaha nasabah.
“Nasabah memandang BPR dan BPRS sebagai mitra keuangan yang membantu membangun masa depan usahanya. Sebaliknya, bank memandang keberhasilan nasabah sebagai bagian dari keberhasilannya sendiri,” tutur Burhanuddin.
Ia menilai, cara pandang tersebut perlu tercermin dalam budaya organisasi, model bisnis, dan ukuran keberhasilan BPR dan BPRS. Kedekatan dengan masyarakat, khususnya pelaku usaha mikro dan kecil, merupakan modal penting untuk membantu nasabah meningkatkan produktivitas, memperbaiki pengelolaan keuangan, memperluas pasar, dan mengembangkan usaha.
Burhanuddin juga menilai penguatan industri BPR dan BPRS perlu melibatkan seluruh ekosistem, termasuk regulator. Sebab, karakteristik nasabah, model bisnis, dan profil risiko BPR dan BPRS berbeda dari bank umum sehingga pendekatan pengaturan dan pengawasannya perlu terus dievaluasi.
Meski demikian, ia menegaskan bahwa penyesuaian regulasi tidak berarti mengabaikan prinsip kehati-hatian. Tata kelola, pengelolaan risiko, dan integritas tetap menjadi syarat utama agar industri perbankan dapat tumbuh secara berkelanjutan.
Menurut Burhanuddin, regulasi seharusnya menjadi instrumen untuk menjaga industri tetap sehat dan dipercaya, sekaligus memberi ruang bagi lembaga keuangan untuk berkembang dan berinovasi.
Ia berharap Munas XII Perbarindo menjadi kesempatan bagi pelaku industri untuk merumuskan arah pengembangan BPR dan BPRS dalam jangka panjang, termasuk menentukan kebutuhan nasabah, produk dan layanan yang akan dikembangkan, serta hubungan lembaga keuangan dengan masyarakat.
“Seperti apa nasabah yang akan dilayani 10 tahun mendatang? Produk dan layanan apa yang dibutuhkan? Bagaimana hubungan bank dengan masyarakat, dan kerangka regulasi apa yang diperlukan? Saya berharap pertanyaan ini menjadi bahan perenungan selama Munas XII,” kata Burhanuddin.
Ia juga mendorong Munas XII menjadi forum untuk menentukan arah masa depan industri sekaligus merumuskan cara melembagakan perubahan. Dengan mengandalkan kedekatan dengan masyarakat dan memperkuat kemampuan beradaptasi, BPR dan BPRS diharapkan tidak hanya memperluas akses pembiayaan, tetapi juga membantu UMKM tumbuh secara berkelanjutan. (Z-10)