

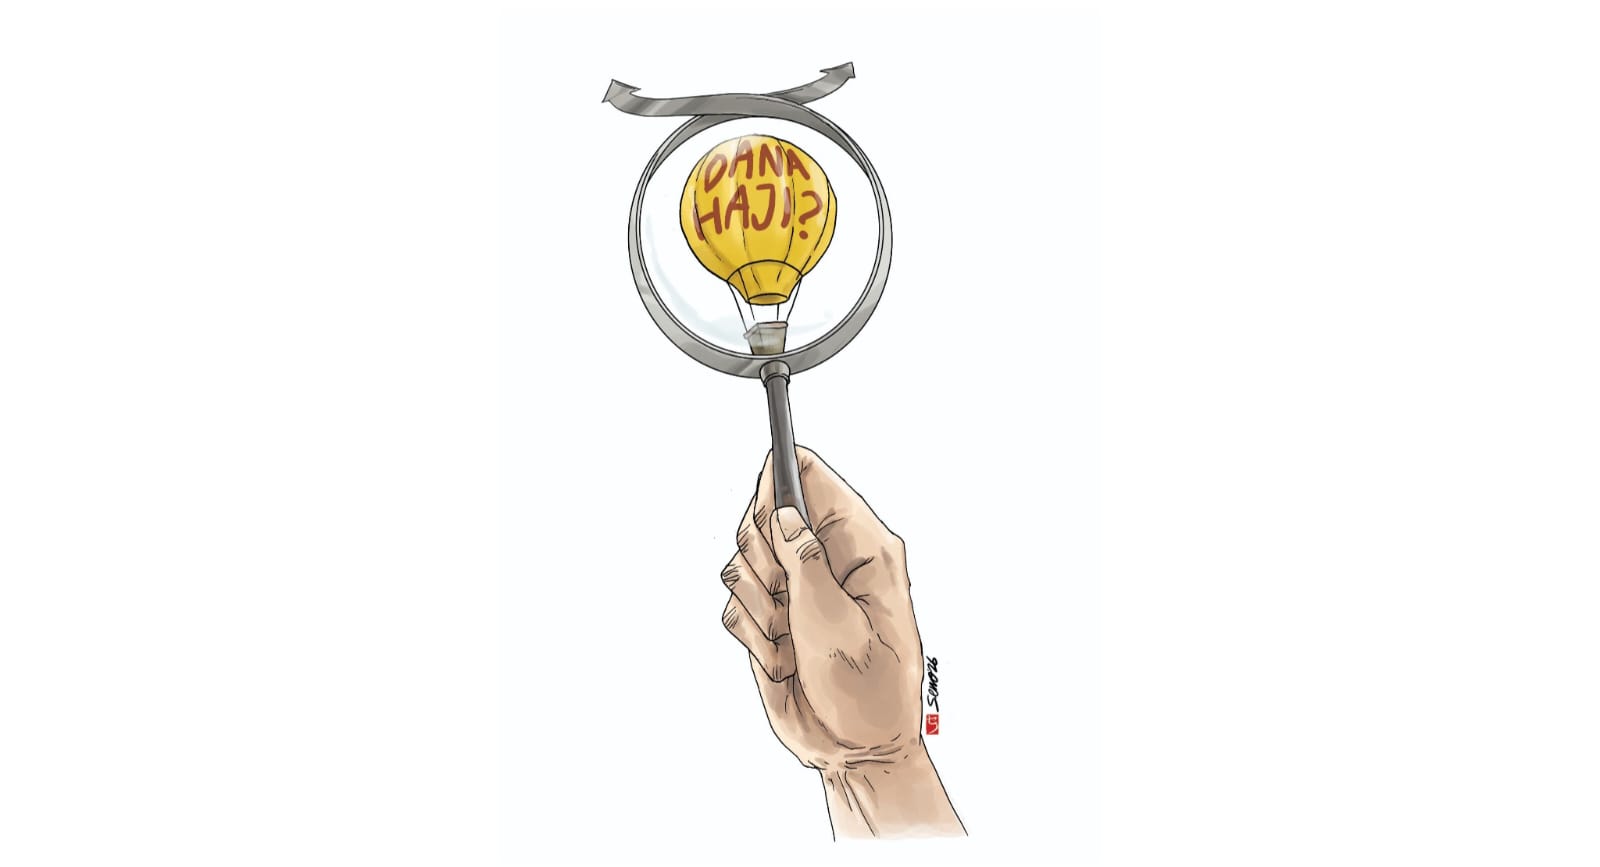

MUSIM Haji 1448 H segera tiba. Diperkirakan pada pertengahan April 2027 nanti sudah mulai pemberangkatan jemaah haji dari berbagai penjuru dunia, termasuk Indonesia. Ritual tahunan yang selalu menjadi isu hangat ialah penentuan besaran biaya perjalanan haji.
Pada Agustus 2026 lalu, Kementerian Haji dan Umrah (Kemenhaj) mengusulkan biaya penyelenggaraan ibadah haji (BPIH) 2027 sebesar Rp107.340.172. Dari jumlah itu, jemaah haji hanya membayar biaya perjalanan ibadah haji (bipih) senilai Rp42.936.068 (40%). Sisanya, Rp64.404.103 (60%), dialokasikan dari nilai manfaat dana haji tahun berjalan yang dikelola Badan Pengelola Keuangan Haji (BPKH).
Biaya haji yang diusulkan Kemenhaj tersebut melonjak 22,8% jika dibandingkan dengan di 2026 yang Rp87.409.365, yang terdiri atas Rp54.193.806 (62% dibayar jemaah) dan sisanya Rp33.215.000 (38% dari nilai manfaat tahun berjalan). Terjadi lonjakan sangat drastis pada alokasi nilai manfaat tahun berjalan antara 2026 dan usulan 2027, yakni sebesar Rp31.189.103. Kenaikan nilai alokasi nilai manfaat tahun berjalan itu, selain karena BPIH yang naik, juga karena persentase alokasi nilai manfaat tahun berjalan yang mencapai lebih dari separuh biaya.
INVESTASI KONSERVATIF
BPKH dibentuk berdasarkan Undang-Undang No 34 Tahun 2014 tentang Pengelolaan Keuangan Haji, dan diberi tugas mengelola dana haji. Dana yang dikelola BPKH menghasilkan nilai manfaat (imbal hasil). Maksimal 5% di antaranya untuk operasional BPKH, walaupun realisasinya tidak sebesar itu. Selebihnya dimanfaatkan untuk pembiayaan jemaah haji berangkat dan dialokasikan kepada jemaah haji tunggu melalui rekening virtual masing-masing.
Manfaat dana hasil kelolaan BPKH telah dirasakan jemaah haji karena mereka tidak perlu membayar biaya perjalanan haji secara penuh. Alokasi nilai manfaat tahun berjalan dirasakan sangat meringankan jemaah. Bagi jemaah tunggu, setiap tahun saldo rekening mereka juga bertambah. Melihat realitas tersebut, para pemangku kepentingan menyadari bahwa keberlanjutan dana haji merupakan keniscayaan.
Ada dua hal yang menentukan keberlanjutan dana haji, yaitu pengelolaan dana secara profesional sehingga mendapatkan imbal hasil memadai dan besaran alokasi nilai manfaat tahun berjalan kepada jemaah haji. Profesionalitas pengelolaan dana menjadi domain BPKH, sedangkan penentuan biaya haji berikut besaran alokasi nilai manfaat tahun berjalan menjadi domain para pengambil keputusan, yakni pemerintah (Kemenhaj) dan DPR RI.
Sampai saat ini BPKH praktis sudah sembilan tahun mengemban amanah mengelola dana haji, dan sejak beroperasi tahun 2017 selalu mendapat predikat WTP (wajar tanpa pengecualian) dari Badan Pemeriksa Keuangan (BPK), lembaga tinggi negara yang setiap tahun mengaudit keuangan dan kinerja BPKH. Hasil audit selalu dikirimkan kepada DPR dan presiden secara periodik.
Dalam pengelolaan dananya, BPKH melakukan investasi berlandaskan prinsip syariah, kehati-hatian, transparansi, akuntabilitas, dan pelaksanaan pengawasan yang berlapis, mulai dari Dewan Pengawas, DPR, dan presiden. Setiap keputusan investasi yang diambil tidak semata-mata mempertimbangkan aspek komersial, tetapi juga keberkahan dan kemanfaatan jangka panjang bagi para jemaah haji.
Portofolio investasi dana haji sangat konservatif, yakni 70% ditempatkan pada Surat Berharga Syariah Negara (SBSN) atau sukuk negara. Selebihnya, 25% ditempatkan sebagai deposito di 30 bank syariah di Indonesia untuk menjaga likuiditas, dan sisanya 5% berupa investasi langsung di Bank Muamalat Indonesia dan di BPKH Limited, sebuah usaha yang berbasis di Arab Saudi.
Tak sedikit yang mendorong agar BPKH lebih agresif dalam berinvestasi supaya mendapat imbal hasil yang lebih tinggi. Namun, justru di sinilah kehati-hatian menjadi mantra yang harus dipegang teguh. Ketidakhati-hatian menjadi ancaman bagi keberlanjutan dana haji.
Investasi BPKH yang konservatif bukan karena intensi pengurus, melainkan karena undang-undang secara imperatif memberi rambu-rambu agar investasi dana haji dilakukan secara hati-hati, rendah risiko, dan mempertimbangkan likuiditas. Prinsip konservatif investasi dana haji merupakan prinsip yang berlaku secara universal untuk setiap dana publik, karena setiap dana publik strategi investasinya menganut falsafah liability driven investing.
Kita perlu belajar dari kasus tragedi Lembaga Tabung Haji (LTH) Malaysia. LTH yang dulu menjadi tolok ukur pengelolaan dana haji dunia nyaris bangkrut sehingga harus di-bail out senilai 19,9 miliar ringgit (Rp87,4 triliun). Salah satu penyebabnya ialah investasi agresif berisiko tinggi di bidang properti, perkebunan, perminyakan, dan perhotelan. Penyebab lainnya ialah intervensi politik dari pejabat pemerintah dan rekayasa keuangan agar diperoleh laba besar.
ALOKASI NILAI MANFAAT TAHUN BERJALAN
Peran pemerintah dan DPR RI tak kalah besar dalam menentukan keberlanjutan dana haji. Dari pemerintah dan DPR-lah keluar kesepakatan besaran biaya perjalanan haji berikut besaran alokasi nilai manfaat tahun berjalan kepada jemaah haji. Seperti disampaikan di atas, usulan alokasi nilai manfaat tahun berjalan biaya haji sebesar Rp64.404.103 per jemaah atau 60% biaya haji perlu dipertimbangkan lebih matang. Tak hanya terkait dengan keadilan bagi calon jemaah haji tunggu, tetapi juga keberlanjutan dana haji.
Pada 2027 nanti, jumlah jemaah haji sekitar 221.000, yang terdiri atas 203.320 jemaah haji reguler dan 17.680 jemaah haji khusus. Jika alokasi nilai manfaat tahun berjalan seperti tertera di atas diberikan kepada jemaah reguler, BPKH perlu mengalokasikan sekitar Rp13,1 triliun dari nilai manfaat untuk jemaah haji reguler.
Perlu diketahui, anggaran tahunan BPKH 2026 yang telah disetujui DPR, dana kelolaan diperkirakan Rp189,6 triliun, sedangkan target nilai manfaat Rp12,3 triliun. Jika alokasi nilai manfaat tahun berjalan untuk jemaah haji 2027 sebesar 60%, nilai manfaat yang diperoleh tidak mencukupi sehingga akan menggerus dana kelolaan sebesar Rp800 miliar (Rp13,1 triliun – Rp12,3 triliun). Jemaah haji tunggu yang setiap tahun mendapat bagian nilai manfaat turut menjadi korban.
Jika hal itu terus berlanjut pada tahun-tahun berikutnya, pada suatu waktu dana kelolaan haji akan habis. Apalagi jika pemerintah Arab Saudi memberikan kuota tambahan seperti tahun 2024 sebanyak 20.000 jemaah, total kebutuhan alokasi nilai manfaat tahun berjalan semakin besar dan pada gilirannya akan mempercepat penggerusan dana kelolaan.
Pada prinsipnya, dana kelolaan haji perlu diperlakukan sebagai dana berjangka panjang. Karena itu, nilai pokok yang berasal dari setoran awal jemaah sebesar Rp25 juta per orang harus dijaga agar tidak tergerus. Mengapa? Karena di situ ada hak 5,8 juta calon jemaah yang terdapat dalam daftar antrean untuk berangkat. Jangan sampai upaya meringankan beban jemaah berangkat melalui alokasi nilai manfaat tahun berjalan yang terlalu besar justru mengorbankan kepentingan jemaah tunggu.
Secara regulasi, BPKH tidak diberi mandat untuk menetapkan alokasi nilai manfaat tahun berjalan. Besaran alokasi nilai manfaat tahun berjalan bagi jemaah berangkat merupakan keputusan pemerintah dan DPR yang harus ditetapkan dengan prinsip tidak mengganggu keberlanjutan dana haji di masa depan. Mandat utama BPKH ialah mengembangkan dan mengelola dana haji secara optimal dan hasil investasi didistribusikan secara proporsional kepada masing-masing jemaah.
Di sisi lain, sesuai Keputusan Ijtima’ Ulama Komisi Fatwa Se-Indonesia VIII Nomor 09/Ijtima’ Ulama/VIII/2024, hasil investasi dana haji tidak boleh digunakan untuk membiayai jemaah haji lain. Artinya, dalam tataran ideal, semua hasil investasi harus dibagi rata kepada semua jemaah haji yang sudah mendaftar. Meskipun saat ini fatwa tersebut belum dapat dilaksanakan secara penuh, paling tidak harus semakin didekati. Atau dimulai dulu dengan alokasi nilai manfaat tahun berjalan yang terarah: semakin tinggi kemampuan finansial jemaah, semakin kecil alokasi nilai manfaat tahun berjalan.
Keberlanjutan ibadah haji merupakan ibadah wajib bagi umat Islam yang mampu, baik secara fisik maupun finansial. Kemampuan finansial yang kuat berarti alokasi nilai manfaat tahun berjalan yang diberikan kepada jemaah seharusnya seminimal mungkin.
Dalam beberapa studi, demi keberlanjutan dana haji, perbandingan antara biaya yang dibayarkan jemaah dan alokasi nilai manfaat tahun berjalan yang diberikan ialah 60:40, artinya jemaah membayar 60% dan alokasi nilai manfaat tahun berjalan 40%. Dengan porsi seperti itu, BPKH mempunyai keleluasaan dalam mengelola dana dan menjalankan program-programnya. Perbandingan itu sekaligus untuk mengantisipasi biaya haji yang setiap tahun hampir selalu naik.
Dari hasil kajian penulis, agar keberlanjutan dana haji semakin terjaga, alokasi nilai manfaat tahun berjalan dapat diberikan maksimal sebesar 20% dari nilai manfaat. Selebihnya selain untuk operasional BPKH dan dibagi kepada jemaah tunggu, juga untuk dana cadangan guna menutupi risiko yang berada di luar kendali internal, khususnya terkait risiko investasi. Dana cadangan ini sekaligus menjadi penyangga untuk menjamin keberlanjutan layanan lintas generasi. BPKH perlu terus meningkatkan imbal hasil secara terukur, tanpa mengorbankan prinsip kehati-hatian dan kebutuhan likuiditas.
Pada akhirnya, yang sedang dipertaruhkan bukan sekadar besaran alokasi nilai manfaat tahun berjalan haji 2027, melainkan keberlanjutan dana haji dan hak jutaan jemaah yang masih menunggu giliran berangkat.