

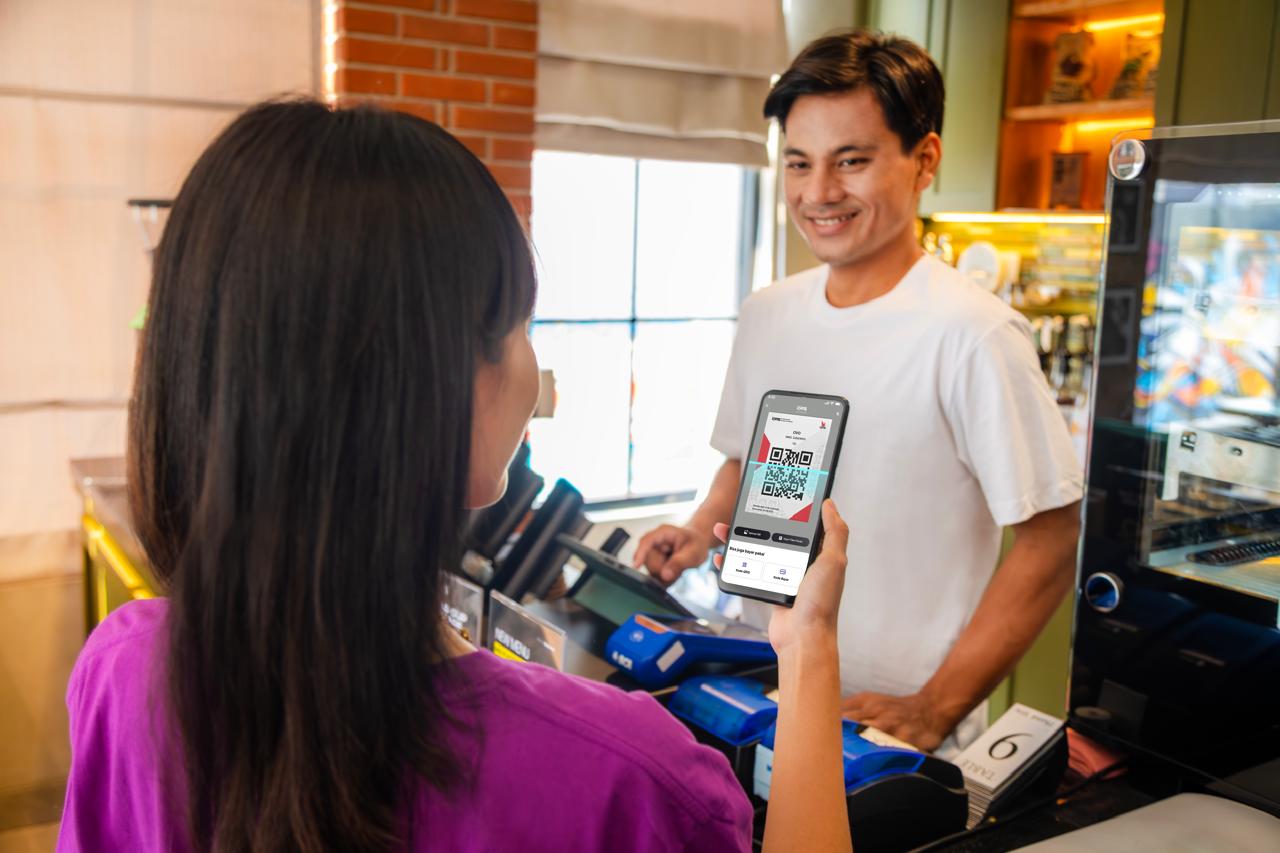

GAYA hidup tanpa uang tunai (cashless) membuat pembayaran digital semakin menjadi bagian dari aktivitas sehari-hari masyarakat. Mulai dari membeli kopi sebelum berangkat kerja, membayar parkir, makan siang, hingga berbelanja kebutuhan harian, semakin banyak transaksi yang kini dilakukan hanya dengan memindai Quick Response Code Indonesian Standard (QRIS).
Di balik kemudahan tersebut, pembayaran digital tidak hanya berfungsi sebagai alat pembayaran, tetapi juga dapat membantu pengguna memahami pola pengeluaran dan mengelola keuangan harian dengan lebih baik.
Tren tersebut terlihat dari data OVO yang menunjukkan bahwa 99% transaksi pengguna di merchant offline dilakukan menggunakan QRIS. Dominasi ini menunjukkan bahwa QRIS telah menjadi metode pembayaran utama dalam transaksi tatap muka.
Menariknya, sekitar 42% transaksi makanan dan minuman melalui QRIS OVO merupakan pembayaran dengan nominal di bawah Rp25.000. Angka tersebut memperlihatkan bahwa pembayaran digital kini semakin lekat dengan berbagai kebutuhan kecil sehari-hari, mulai dari membeli kopi, camilan, makan siang, hingga membayar parkir.
Head of Strategy, Integrated Marketing Communication, Transport, OVO & Bank, Asep Haekal, mengatakan QRIS kini tidak lagi hanya digunakan untuk transaksi bernilai besar, tetapi telah menjadi bagian dari aktivitas harian masyarakat.
“QRIS kini bukan hanya digunakan untuk transaksi besar, tetapi juga semakin dekat dengan kebutuhan harian pengguna, termasuk transaksi bernilai kecil seperti membeli makanan, minuman, hingga membayar parkir. Melalui QRIS OVO, kami ingin menghadirkan pengalaman pembayaran yang praktis, aman, dan relevan dengan kebiasaan masyarakat yang semakin cashless,” ujar Asep.
Semakin seringnya QRIS digunakan untuk transaksi bernilai kecil menunjukkan bahwa pembayaran digital kini telah menjadi bagian dari kebiasaan sehari-hari. Karena itu, cara masyarakat memanfaatkan layanan pembayaran digital juga mulai bergeser, tidak hanya untuk kemudahan bertransaksi, tetapi juga sebagai sarana mengelola pengeluaran agar lebih terencana.
Meski nilainya relatif kecil, transaksi harian yang dilakukan secara berulang dapat memberikan dampak yang cukup besar terhadap kondisi keuangan apabila tidak dipantau. Karena itu, menjadi smart spender bukan berarti menghindari transaksi digital, melainkan memanfaatkannya secara lebih bijak agar setiap pengeluaran tetap tercatat, mudah dipantau, dan sesuai dengan kebutuhan.
Histori transaksi bantu kenali pola pengeluaran
Salah satu keunggulan pembayaran digital adalah setiap transaksi akan tercatat secara otomatis dalam histori transaksi di aplikasi. Catatan tersebut membantu pengguna melihat kembali ke mana uang mereka digunakan, mulai dari biaya makan, transportasi, kopi, belanja harian, hingga hiburan.
Dengan rutin mengecek histori transaksi, pengguna dapat mengetahui pos pengeluaran yang paling sering muncul sekaligus mengevaluasi apakah pengeluaran tersebut masih sesuai dengan anggaran yang telah disusun. Kebiasaan sederhana ini dapat menjadi langkah awal untuk mengendalikan pengeluaran kecil yang sering kali tidak terasa karena dilakukan hampir setiap hari.
Kemudahan lainnya adalah pengguna tidak perlu lagi menyiapkan uang pas atau menunggu uang kembalian. Pembayaran dilakukan sesuai nominal transaksi melalui aplikasi sehingga proses pembayaran menjadi lebih cepat dan praktis, terutama untuk kebutuhan harian dengan nilai transaksi yang relatif kecil.
Praktis digunakan untuk beragam kebutuhan
Selain memudahkan transaksi, QRIS juga dapat digunakan untuk berbagai kebutuhan pembayaran, baik untuk transaksi bernilai kecil maupun kebutuhan lain dengan nominal yang lebih besar. Pengguna dapat memanfaatkannya di berbagai merchant, mulai dari pusat perbelanjaan, restoran, coffee shop, ritel modern, UMKM, hingga pembayaran parkir. Dengan jangkauan penggunaan yang luas, masyarakat tidak perlu lagi bergantung pada uang tunai untuk melakukan berbagai transaksi sehari-hari.
Pembayaran menggunakan QRIS OVO juga menawarkan nilai tambah melalui promo dan OVO Points sesuai syarat dan ketentuan yang berlaku. OVO Points merupakan poin yang diperoleh pengguna dari berbagai transaksi menggunakan OVO dan dapat dimanfaatkan untuk membantu pembayaran pada transaksi berikutnya.
Sementara itu, promo dapat dimanfaatkan sebagai manfaat tambahan saat pengguna melakukan transaksi yang memang dibutuhkan. Karena itu, pengguna tetap disarankan memperhatikan syarat dan ketentuan, periode promo, serta merchant yang berpartisipasi agar promo yang digunakan benar-benar relevan dengan kebutuhan. Dengan demikian, promo tidak menjadi alasan untuk berbelanja lebih banyak, melainkan menjadi cara memperoleh nilai tambah dari transaksi yang memang telah direncanakan.
Pada akhirnya, di era cashless, pembayaran digital tidak hanya mempermudah proses transaksi, tetapi juga dapat menjadi alat bantu dalam mengelola keuangan sehari-hari. Dengan memanfaatkan histori transaksi untuk memahami pola belanja, menggunakan promo sesuai kebutuhan, memanfaatkan OVO Points secara bijak, serta menikmati kemudahan pembayaran tanpa uang tunai, masyarakat dapat membangun kebiasaan finansial yang lebih sehat dan menjadi smart spender tanpa harus mengurangi kenyamanan bertransaksi secara digital. (E-1)