

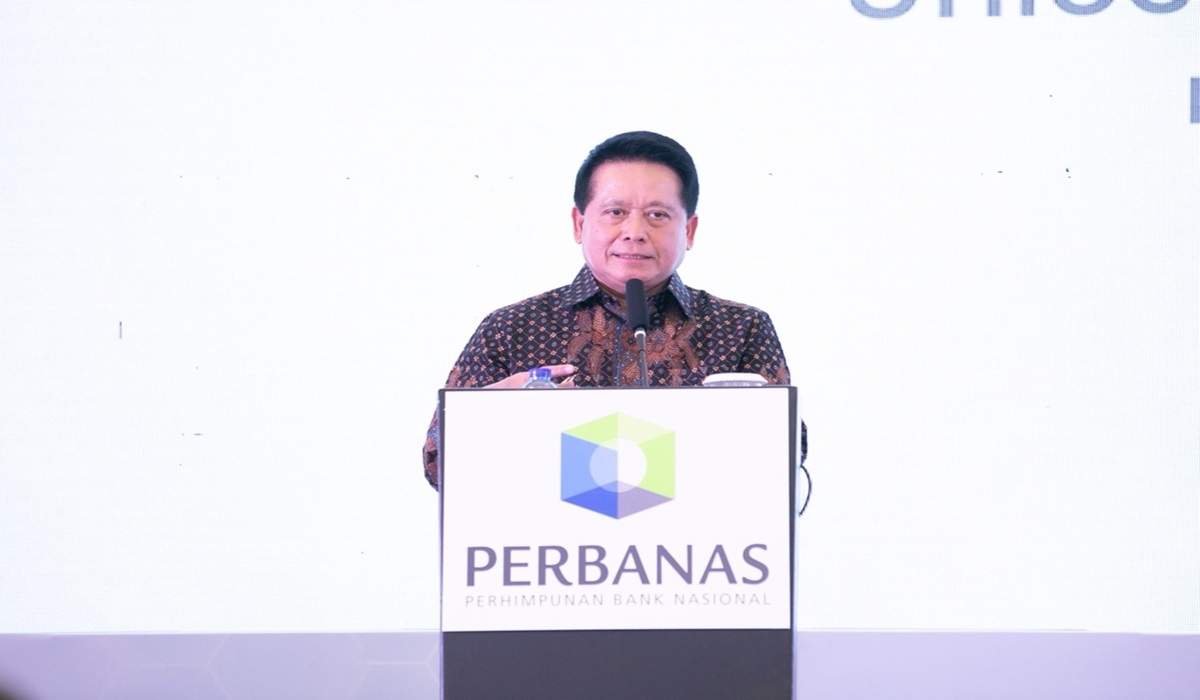

PERHIMPUNAN Bank Nasional (Perbanas) memberikan penilaian positif terhadap kondisi sektor perbankan Indonesia yang dinilai tetap sehat dan tangguh. Di tengah dinamika ekonomi global dan domestik yang menantang, industri perbankan nasional menunjukkan performa solid yang tercermin dari pertumbuhan kredit yang kuat, likuiditas terjaga, serta permodalan yang memadai.
Ketua Umum Perbanas sekaligus Direktur Utama BRI, Hery Gunardi, menegaskan bahwa perbankan nasional masih memegang peran sentral sebagai penggerak roda perekonomian. Hal ini dibuktikan dengan penyaluran kredit yang terus ekspansif serta penghimpunan dana masyarakat yang tetap menunjukkan tren peningkatan.
“Berdasarkan data OJK hingga akhir April 2026, penyaluran kredit perbankan tumbuh 9,98% secara tahunan (yoy), sementara Dana Pihak Ketiga (DPK) tumbuh 11,40%. Angka ini menjadi bukti nyata bahwa kepercayaan masyarakat terhadap sistem perbankan tetap tinggi dan fungsi intermediasi berjalan optimal,” ungkap Hery dalam keterangannya.
Indikator Kinerja Perbankan (Per April 2026)
| Indikator Keuangan | Posisi / Pertumbuhan |
|---|---|
| Pertumbuhan Kredit (yoy) | 9,98% |
| Pertumbuhan Dana Pihak Ketiga (DPK) | 11,40% |
| Loan to Deposit Ratio (LDR) | 86,88% |
| Gross Non Performing Loan (NPL) | 2,17% |
Hery menambahkan bahwa rasio LDR di level 86,88% menunjukkan likuiditas yang sangat memadai, sementara NPL bruto yang terjaga di angka 2,17% mencerminkan kualitas aset yang sehat. Kondisi ini menjadi modal krusial bagi perbankan untuk terus mendukung berbagai program pembangunan nasional.
Mitigasi Risiko di Tengah Ketidakpastian Global
Meski mencatatkan kinerja positif, Perbanas tetap mengingatkan pentingnya kewaspadaan. Ketegangan geopolitik, volatilitas harga energi, dan potensi perlambatan ekonomi global menjadi faktor risiko yang dapat memengaruhi sentimen pasar keuangan domestik.
Untuk mengantisipasi hal tersebut, Perbanas mendorong perbankan nasional melakukan langkah-langkah strategis berikut:
- Manajemen Risiko Prudent: Melakukan stress test sektoral, terutama pada portofolio yang sensitif terhadap fluktuasi biaya energi.
- Early Warning System: Memperkuat sistem peringatan dini untuk mendeteksi potensi pemburukan kualitas kredit sejak dini.
- Ketahanan Likuiditas: Memastikan kecukupan Liquidity Coverage Ratio (LCR) dan Net Stable Funding Ratio (NSFR).
- Pengelolaan Valuta Asing: Mengelola Posisi Devisa Neto (PDN) secara hati-hati dan memperkuat strategi lindung nilai (hedging).
Menutup pernyataannya, Hery menyambut baik hasil Survei Perbankan Bank Indonesia yang memproyeksikan peningkatan permintaan kredit baru pada kuartal II 2026. Perbanas optimistis bahwa perbankan akan tetap menjadi pilar utama dalam mendukung hilirisasi industri, penguatan UMKM, dan sektor produktif lainnya demi menjaga stabilitas sistem keuangan nasional. (RO/Z-1)