

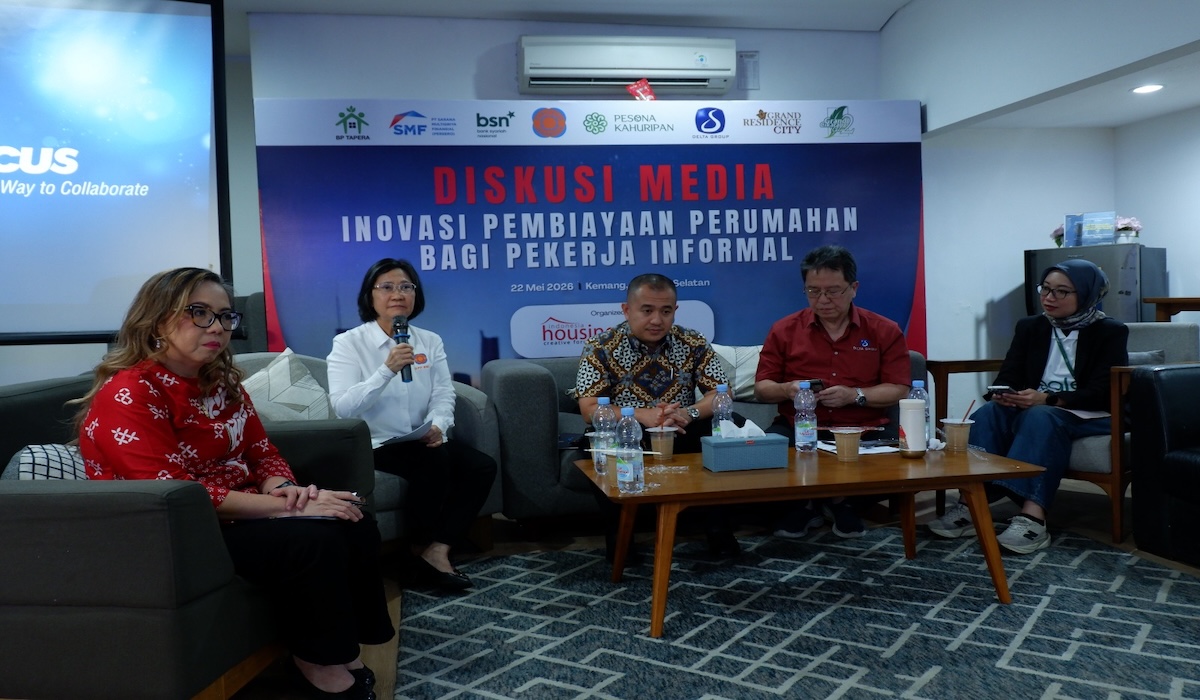

PEMERINTAH memperluas akses pembiayaan rumah bagi pekerja informal melalui peningkatan porsi penyaluran KPR Fasilitas Likuiditas Pembiayaan Perumahan (FLPP). Kebijakan ini menyasar sekitar 86 juta pekerja informal atau sekitar 60% dari total tenaga kerja Indonesia.
Direktur Kerja Sama dan Kebijakan Pembiayaan BP Tapera Alfian Arif mengatakan, sejak 2024 pemerintah mewajibkan seluruh bank pelaksana menyalurkan minimal 15% dari kuota KPR FLPP kepada pekerja informal.
Kebijakan tersebut mendorong realisasi pembiayaan untuk segmen non-fixed income naik dari 13,1% pada 2023 menjadi 17% pada 2025. Per Mei 2026, realisasinya mencapai 18,4%.
“Kalau bank penyalur tidak mencapai target 15%, maka bank tersebut tidak diperbolehkan untuk menambah kuota FLPP. Inilah bukti pemerintah hadir membawa keadilan bagi seluruh rakyat Indonesia agar bisa memiliki rumah,” ujar Alfian.
Menurut Alfian, dari 43 bank penyalur, sekitar 92% sudah menyalurkan KPR FLPP untuk pekerja informal di atas 14%. Pada 2027, BP Tapera menargetkan porsi penyaluran KPR FLPP bagi pekerja informal naik menjadi 25% per bank penyalur.
Alfian mengatakan, peningkatan target tersebut diharapkan dapat mengurangi backlog rumah di sektor informal dan mendorong bank memberi perhatian lebih besar kepada pekerja non-fixed income.
BP Tapera juga mendorong asosiasi pengembang mengakomodasi skema DP 0% bagi pengemudi ojek online melalui substitusi biaya pemasaran. Dengan skema itu, ketentuan DP minimal 1% tetap dapat dipenuhi pengembang kepada bank penyalur.
“Apa yang telah dilakukan BP Tapera ini membuktikan adanya kepastian bagi masyarakat pekerja informal agar tidak ragu-ragu lagi untuk membeli rumah. Bank penyalur pasti akan memproses pengajuan KPR FLPP mereka,” kata Alfian.
Mortgage Financing Division Head Bank Syariah Nasional Putri Alfarista Lufianingrum mengatakan, bank tersebut telah menyalurkan pembiayaan kepada sekitar 450.000 nasabah selama 20 tahun beroperasi.
Sekitar 98% portofolio pembiayaan bank tersebut berada di sektor perumahan. Dari jumlah itu, 63% merupakan KPR subsidi dengan komposisi 89% pekerja formal dan 11% pekerja informal.
“Dari total KPR subsidi yang sudah disalurkan, sebanyak 155.244 unit atau 11% merupakan pekerja informal, terutama wiraswasta, dengan kualitas pembiayaan masih terjaga baik,” ujar Putri.
Putri menjelaskan, terdapat sejumlah skema pembiayaan yang dapat digunakan untuk pekerja informal. Salah satunya KPR Syariah Musyarakah Mutanaqisah (MMQ), yang memungkinkan cicilan disesuaikan dengan kemampuan nasabah.
Bank tersebut juga memiliki tiga skema pembiayaan untuk segmen non-fixed income, yaitu KPR Step-Up Installment, pembiayaan berbasis komunitas, dan Saving Plan KPR.
Pada skema Saving Plan KPR, calon nasabah menabung selama enam bulan berturut-turut sebelum memperoleh pembiayaan. Jumlah tabungan minimum ditetapkan sebesar 120% dari estimasi angsuran KPR per bulan.
“Jadi nasabah menabung selama enam bulan berturut-turut. Jumlah tabungan minimum sebesar 120% dari estimasi angsuran KPR per bulan,” jelas Putri.
Selain skema perbankan, pemerintah juga sedang mematangkan skema Rent to Own (RTO) atau sewa untuk membeli.
Tenaga Ahli Kementerian Perumahan dan Kawasan Permukiman Harry Endang Kawidjaja mengatakan, skema RTO awalnya dibahas untuk membantu masyarakat yang terkendala Sistem Layanan Informasi Keuangan (SLIK) OJK.
Namun, skema tersebut dinilai juga sesuai bagi pekerja informal yang tidak memiliki slip gaji. Dalam skema ini, calon pembeli menjalani masa inkubasi untuk membuktikan kemampuan membayar sebelum masuk ke KPR.
“Kemudian kami bicara dengan kementerian dan BTN. Perbankan awalnya mengusulkan masa inkubasi selama 12 bulan, tetapi periode tersebut dinilai terlalu lama sehingga akhirnya disepakati masa inkubasi dipersingkat menjadi enam bulan dengan beban pembayaran lebih besar pada awal periode,” kata Harry.
Pengamat properti Marine Novita mengatakan, masalah utama pekerja informal bukan pada kemampuan membayar, melainkan kemampuan membuktikan kapasitas pembayaran dalam sistem pembiayaan konvensional.
Menurut dia, banyak pekerja informal memiliki penghasilan dan arus kas aktif, tetapi tidak memiliki riwayat kredit atau dokumen keuangan yang memadai.
Marine menilai skema menabung atau sewa sebelum KPR dapat menjadi solusi karena memberi waktu bagi calon debitur untuk membangun riwayat pembayaran dan memperbaiki profil kredit.
“Masa inkubasi selama enam bulan digunakan untuk membangun repayment behavior dan credit profile hingga persiapan KPR. Selama proses RTO, pekerja informal juga dibantu menjadi mortgage-ready,” ujar Marine.
Dia menambahkan, penerapan RTO membutuhkan pengawasan ketat, regulasi jelas, edukasi konsumen, serta dukungan teknologi dan data alternatif dalam penilaian kelayakan kredit.
Wakil Ketua Umum Realestat Indonesia Nelly Suryani mengatakan, pembiayaan perumahan bagi pekerja informal membutuhkan relaksasi aturan perbankan tanpa mengabaikan prinsip kehati-hatian.
Dia juga menilai rencana perpanjangan tenor KPR hingga 40 tahun dapat meningkatkan keterjangkauan rumah subsidi, termasuk bagi pekerja informal.
“Begitu tenor 40 tahun diberlakukan, maka kebijakan ini akan menjangkau pasar yang lebih luas termasuk segmen pekerja informal. Perpanjangan tenor ini adalah sebuah solusi, dan kita tunggu regulasinya,” ujar Nelly.
Selain itu, dia mendorong implementasi DP 0% untuk menekan beban biaya awal pembelian rumah.
“Penerapan skema uang muka nol persen akan mengurangi beban biaya awal dan memperluas akses pekerja informal terhadap pembiayaan perumahan,” kata Nelly. (Z-10)