

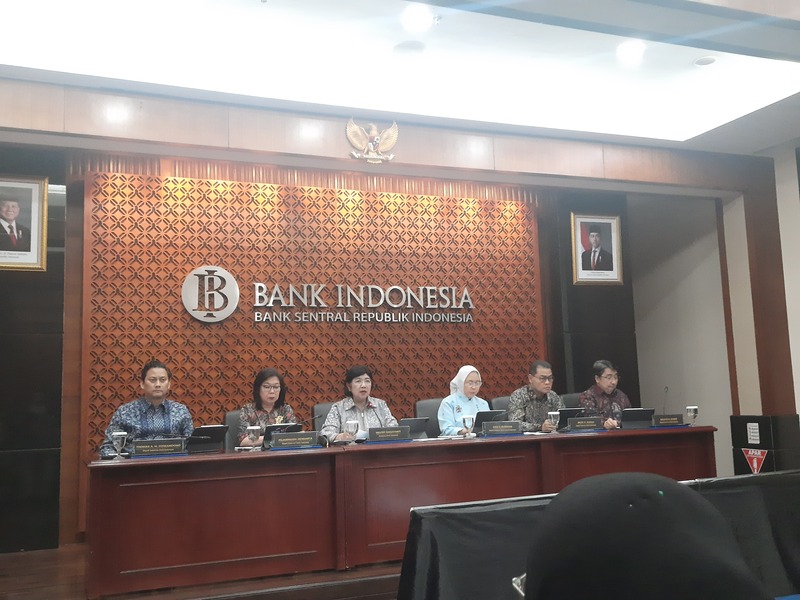

KEPALA Ekonom Trimegah Sekuritas Indonesia Fakhrul Fulvian menilai keputusan Bank Indonesia mempertahankan BI Rate di 5,75% menunjukkan bahwa stabilisasi rupiah tidak harus selalu dilakukan dengan menaikkan suku bunga. Menurutnya, keputusan tersebut tepat di tengah tekanan global yang masih tinggi, sekaligus memberi ruang bagi BI menggunakan instrumen yang lebih spesifik untuk menangani risiko nilai tukar.
Sebelumnya, kata dia mayoritas ekonom memang memperkirakan BI akan menahan bunga di 5,75%. Stabilitas rupiah, kebijakan The Fed, dan inflasi menjadi faktor utama yang diperhatikan pasar.
“Keputusan mempertahankan BI Rate menurut saya tepat. Tidak semua tekanan rupiah harus dibayar dengan bunga yang lebih mahal bagi seluruh perekonomian. Yang lebih menarik justru bagaimana BI memperluas instrumen stabilisasi di luar suku bunga,” ujar Fakhrul kepada wartawan, Rabu (23/9).
Fakhrul secara khusus menyoroti keputusan BI meningkatkan insentif pengurangan biaya hedging swap menjadi 25%. Langkah tersebut melanjutkan pengembangan instrumen yang dimulai pada Juni, ketika BI memberikan insentif pengurangan tingkat swap sebesar 10% untuk meningkatkan daya tarik investasi portofolio asing.
Menurut Fakhrul, kebijakan tersebut menunjukkan perubahan penting dalam bauran kebijakan moneter.
“BI mulai memisahkan harga uang dari harga risiko valuta asing. BI Rate digunakan untuk menjaga kredibilitas inflasi dan stabilitas makro, sementara swap dan DNDF dapat digunakan lebih spesifik untuk mengurangi biaya risiko valuta asing dan menarik external funding,” jelasnya.
Menurutnya, peningkatan insentif menjadi 25% juga sejalan dengan kebutuhan Indonesia untuk menarik kembali modal asing ketika ketidakpastian global membuat investor memilih menunggu.
Fakhrul mengatakan investor saat ini belum tentu tidak tertarik terhadap Indonesia. Sebagian, katanya, mungkin hanya memilih menunggu karena ketidakpastian Fed, minyak, dan rupiah masih tinggi.
“Dengan menurunkan biaya hedging, BI mengurangi keuntungan dari keputusan untuk terus menunggu,” ujarnya.
Fakhrul melihat pendekatan tersebut memiliki kemiripan arah dengan eksperimen India tahun ini, ketika bank sentral menggunakan fasilitas FX swap untuk menarik foreign currency funding. Namun Indonesia tidak perlu memberikan insentif sebesar India atau menyalin desainnya secara penuh.
“Saya justru lebih nyaman BI memulainya secara gradual. 25% cukup untuk menguji respons pasar. Kalau inflow membaik, tidak ada alasan memberikan subsidi lebih besar dari yang diperlukan.”
Menurut Fakhrul, keberhasilan kebijakan tersebut nantinya harus dilihat dari kombinasi foreign inflows, stabilitas rupiah, cadangan devisa, kepemilikan asing SBN, dan kondisi likuiditas domestik, bukan hanya dari pergerakan kurs harian.
Fakhrul menilai bauran kebijakan ini juga memungkinkan BI tidak perlu melawan setiap kenaikan yield global dengan kenaikan BI Rate.
Yield SBN perlu diberikan ruang untuk melakukan price discovery sehingga investor memperoleh kompensasi yang memadai atas risiko durasi. Sementara itu, risiko valuta asing dapat dikurangi melalui instrumen hedging.
“Ini menurut saya kombinasi yang lebih sehat: biarkan yield obligasi memberikan harga terhadap duration risk, sementara instrumen swap memberikan harga terhadap currency risk. Jangan seluruh shock dunia dimasukkan ke BI Rate,” ujarnya.
Dengan inflasi Agustus sebesar 3,19% yoy, masih berada dalam sasaran BI 1,5–3,5%, ruang untuk pendekatan tersebut masih tersedia, meskipun tekanan harga minyak dan rupiah tetap perlu diawasi.
Fakhrul menekankan bahwa peningkatan insentif hedging bukan pengganti fundamental ekonomi dan tidak seharusnya menjadi fasilitas permanen.
“Temporary FX incentive bekerja kalau modal sebenarnya sedang menunggu. Kalau yield sudah menarik, biaya hedging sudah turun, tetapi investor tetap tidak masuk, berarti persoalannya bukan lagi price of waiting. Kita harus melihat kembali fundamental dan struktur neraca pembayaran,” paparnya.
Karena itu, kata Fakhrul, beberapa minggu mendatang akan menjadi pengujian penting terhadap efektivitas kebijakan tersebut.
“Bagi saya, keputusan hari ini memperlihatkan evolusi yang sehat dalam bauran kebijakan BI. BI Rate bukan satu-satunya garis pertahanan Rupiah. Kita mulai menggunakan instrumen yang berbeda untuk risiko yang berbeda,” pungkasnya. (E-4)