


KEINGINAN memiliki rumah pertama kerap berhadapan dengan satu persoalan besar, yakni bagaimana membayar cicilan tanpa membuat keuangan bulanan menjadi terlalu sempit.
Bagi generasi muda, penghasilan bulanan tidak hanya dialokasikan untuk kebutuhan sehari-hari. Ada pula dana darurat, tabungan, investasi, hingga kebutuhan gaya hidup yang perlu tetap diperhitungkan. Karena itu, kemampuan membayar cicilan menjadi salah satu hal yang perlu dihitung matang sebelum mengambil Kredit Pemilikan Rumah (KPR).
Melalui event BCA Expo 2026 di ICE BSD City, Tangerang, PT Bank Central Asia Tbk (BCA) membagikan sejumlah kiat bagi calon pembeli rumah pertama agar cicilan KPR dapat disesuaikan dengan kemampuan keuangan dan tidak mengganggu arus kas dalam jangka panjang.
BCA Expo 2026 digelar secara offline di tujuh kota besar dan secara online hingga 31 Oktober 2026. Penawaran promo suku bunga KPR dan fitur simulasi kredit dapat diakses secara luring di lokasi pameran maupun secara daring melalui platform resmi BCA Expo.
Langkah pertama adalah mengetahui seberapa besar cicilan yang mampu ditanggung berdasarkan pendapatan bulanan. Calon pembeli perlu menghitung rasio cicilan terhadap penghasilan sebelum menentukan rumah dan skema pembiayaan.
Setelah mengetahui kemampuan angsuran, calon pembeli perlu memperhatikan skema bunga KPR. Pasalnya, pembiayaan rumah umumnya berlangsung dalam jangka panjang sehingga perubahan bunga dapat memengaruhi besaran pembayaran.
BCA menyediakan fasilitas KPR dengan tenor hingga 25 tahun melalui skema bunga Fixed Terencana. Skema ini memberikan kepastian bunga yang terukur dan terencana dengan penyesuaian bunga secara bertahap.
Direktur BCA Haryanto T Budiman mengatakan, skema tersebut dihadirkan agar pembayaran angsuran dapat direncanakan di tengah kondisi suku bunga yang dinamis.
“Melalui BCA Expo, kami ingin mendukung pertumbuhan kredit pada sektor properti dan kendaraan bermotor. Untuk KPR, kami tawarkan bunga spesial mulai dari 1,23% eff. p.a. fixed satu tahun. Kami juga meluncurkan program KPR baru bernama Fixed Terencana supaya pembayaran angsuran nasabah bisa direncanakan tanpa perlu khawatir dengan kondisi suku bunga yang dinamis,” ujar Haryanto.
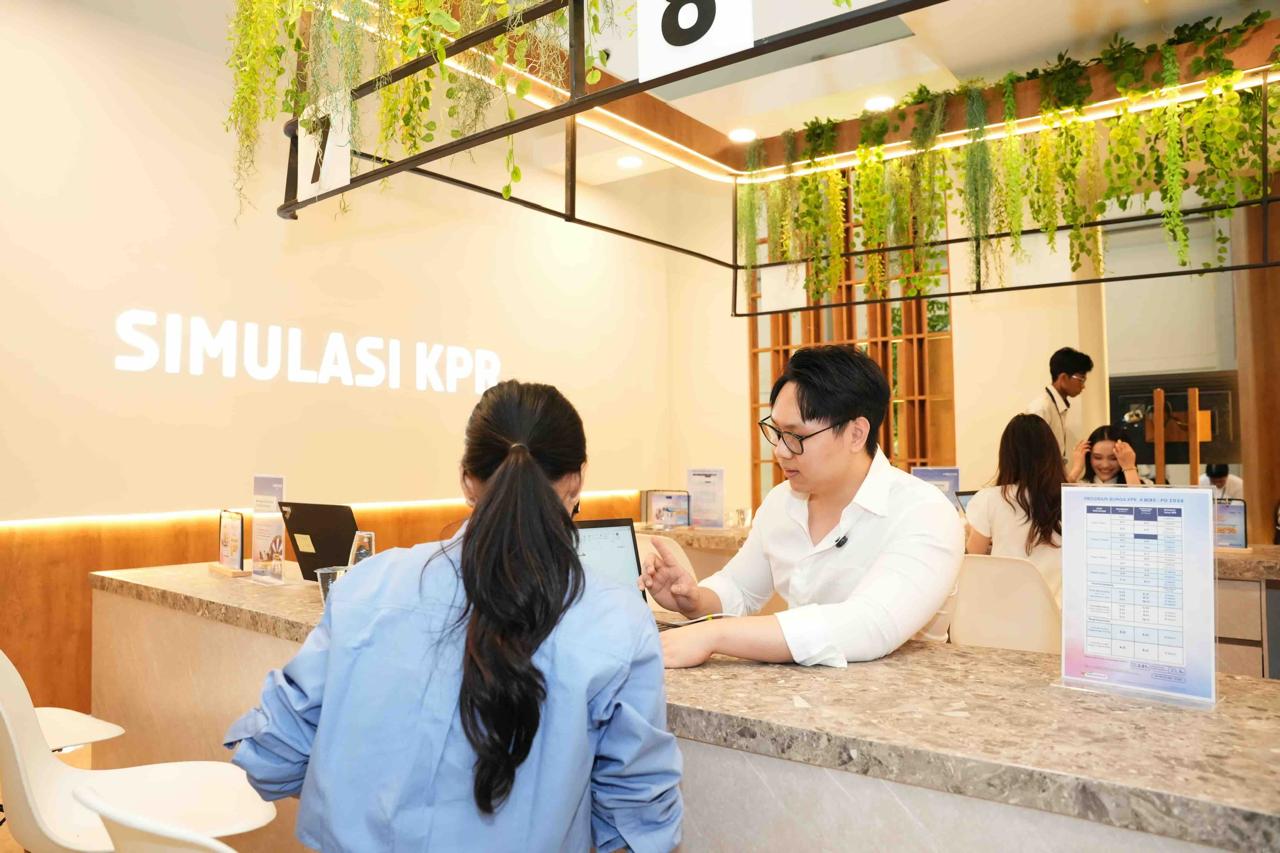
Berikutnya, calon pembeli perlu menghitung kemampuan finansial secara mandiri. Sebagai langkah awal, calon pembeli juga dapat berkonsultasi sebelum mengajukan KPR untuk memahami pilihan pembiayaan yang tersedia.
Tips terakhir, calon pembeli harus memahami bahwa keputusan memiliki rumah merupakan keputusan finansial jangka panjang. Karena itu, kemampuan membayar cicilan sebaiknya tidak hanya dilihat dari kondisi keuangan saat pengajuan KPR, tetapi juga dari kemampuan menjaga pembayaran angsuran seiring perjalanan karier dan perubahan kebutuhan.
Pada akhirnya, membeli rumah pertama bukan hanya soal mendapatkan hunian, tetapi juga memastikan cicilan dapat berjalan seiring dengan kebutuhan keuangan lainnya. Dengan menghitung kemampuan angsuran, memahami skema bunga, berkonsultasi sebelum mengambil keputusan, serta menjaga cash flow, beban KPR dapat direncanakan sejak awal. (E-1)