

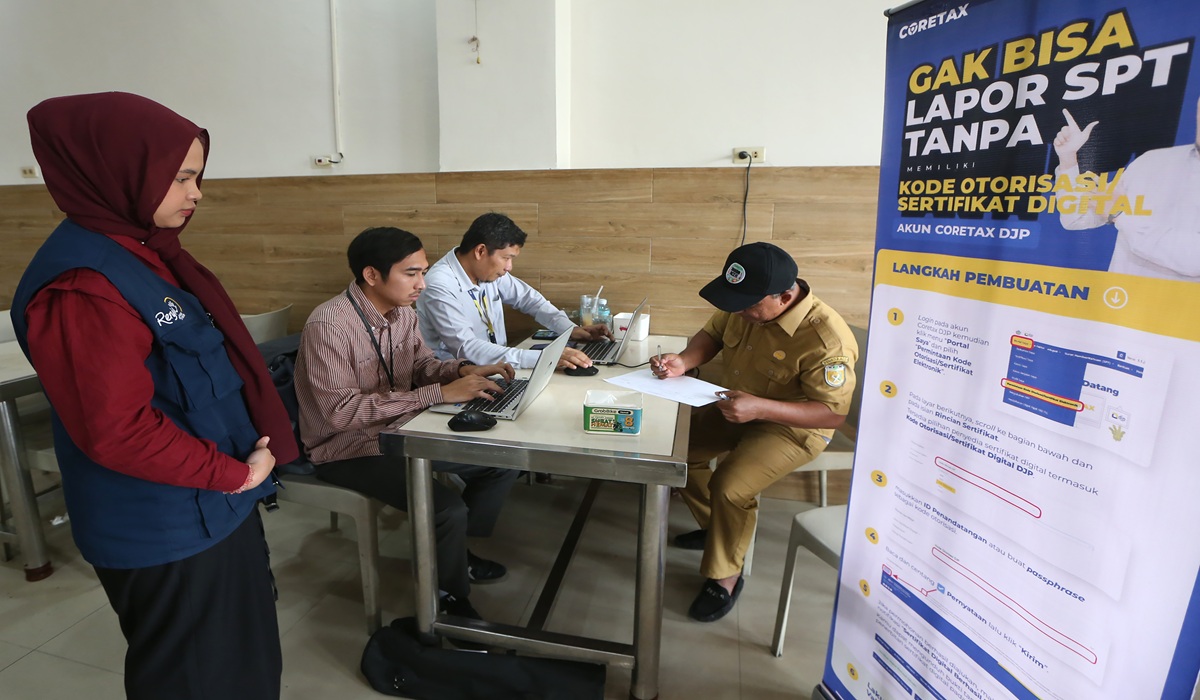

MEMASUKI batas akhir pelaporan Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan (PPh) Badan pada 30 April 2026, banyak wajib pajak yang mulai berpacu dengan waktu. Namun, bagi perusahaan yang belum siap secara administratif, Direktorat Jenderal Pajak (DJP) menyediakan opsi perpanjangan penyampaian SPT Tahunan.
Berdasarkan Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), batas akhir pelaporan SPT Tahunan Badan adalah akhir bulan keempat setelah tahun pajak berakhir. Bagi wajib pajak dengan periode pembukuan Januari–Desember, tenggat waktu jatuh pada hari ini, 30 April 2026.
Fasilitas perpanjangan ini memberikan tambahan waktu hingga dua bulan bagi wajib pajak untuk merapikan laporan keuangannya. Manfaat utamanya adalah:
- Menghindari Sanksi: Wajib pajak tidak akan dikenakan sanksi denda keterlambatan pelaporan jika melapor dalam masa perpanjangan.
- Akurasi Data: Memberikan waktu tambahan bagi perusahaan yang proses auditnya belum selesai atau memiliki rekonsiliasi fiskal yang kompleks.
Penting: Perpanjangan hanya berlaku untuk pelaporan, bukan pembayaran. Jika terdapat pajak kurang bayar, wajib pajak tetap harus melunasinya sebelum mengajukan perpanjangan.
Mulai periode tahun pajak 2025, pengajuan perpanjangan kini lebih mudah melalui sistem Coretax DJP. Berikut mekanismenya:
- Login ke portal wajib pajak di situs resmi DJP.
- Pilih menu pemberitahuan perpanjangan SPT Tahunan secara elektronik.
- Unggah dokumen persyaratan yang diminta.
- DJP akan memproses permohonan dalam waktu maksimal 5 hari kerja.
Selain secara daring, wajib pajak tetap dapat mengajukan secara manual dengan datang langsung ke Kantor Pelayanan Pajak (KPP) atau melalui jasa ekspedisi/pos tercatat.
Syarat Dokumen yang Wajib Dilampirkan
Untuk mendapatkan persetujuan perpanjangan, wajib pajak harus menyertakan alasan yang jelas serta dokumen pendukung berikut:
| Kategori | Dokumen Persyaratan |
|---|---|
| Perhitungan Pajak | Perhitungan sementara PPh terutang dalam satu tahun pajak. |
| Laporan Keuangan | Laporan keuangan sementara. |
| Bukti Bayar | Bukti Penerimaan Negara (BPN) jika terdapat kekurangan pembayaran pajak. |
| Audit (Jika Ada) | Surat pernyataan dari Akuntan Publik jika audit belum selesai. |
Kapan Harus Mengajukan Perpanjangan?
Keputusan untuk memperpanjang harus didasarkan pada kualitas laporan keuangan. Wajib pajak disarankan mengajukan perpanjangan jika:
- Proses audit eksternal masih berlangsung.
- Rekonsiliasi fiskal belum final.
- Terdapat transaksi lintas negara atau instrumen keuangan kompleks yang butuh analisis mendalam.
Meskipun ada fasilitas perpanjangan, DJP tetap mengimbau prinsip “Lebih Awal, Lebih Nyaman”. Perpanjangan bukan sekadar menunda, melainkan instrumen untuk memastikan SPT yang disampaikan benar, lengkap, dan jelas demi menjaga kepatuhan perpajakan yang berkelanjutan. (H-4)